

आपकी जेब पर क्या असर होगा ?
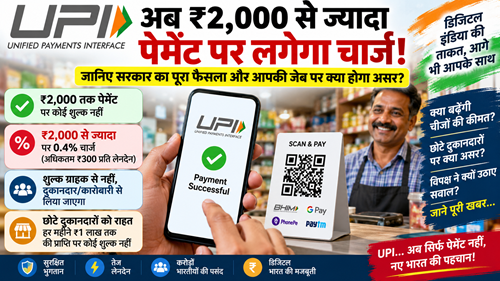
नई दिल्ली। UPI से रोजमर्रा की खरीदारी करने वालों के लिए एक बड़ी खबर है। अब ₹2,000 से ज्यादा के UPI भुगतान को लेकर 0.4 प्रतिशत तक शुल्क की व्यवस्था सामने आई है। हालांकि सबसे महत्वपूर्ण बात यह है कि यह शुल्क सीधे ग्राहक से नहीं, बल्कि कारोबारी या दुकानदार से लिया जाएगा। शुल्क की अधिकतम सीमा ₹300 प्रति लेनदेन रखी गई है।
लेकिन सवाल यह है कि जब वर्षों से UPI को मुफ्त भुगतान की सुविधा के रूप में इस्तेमाल किया जा रहा है, तो आखिर अब ₹2,000 से अधिक के भुगतान पर शुल्क की जरूरत क्यों पड़ी? और क्या इसका असर आखिरकार आम ग्राहक की जेब पर भी पड़ सकता है? आइए आसान भाषा में समझते हैं।
₹2,000 तक भुगतान पर कोई शुल्क नहीं
सरकार की ओर से साफ किया गया है कि ₹2,000 तक के UPI भुगतान पर ग्राहक और कारोबारी, दोनों से कोई शुल्क नहीं लिया जाएगा। RuPay डेबिट कार्ड से होने वाले भुगतान को भी इस छूट के दायरे में रखा गया है।
यानी रोजमर्रा की छोटी खरीदारी—जैसे किराना, चाय-नाश्ता, सब्जी या अन्य छोटे भुगतान—पर ग्राहक को किसी तरह का अतिरिक्त शुल्क नहीं देना होगा।

बड़े भुगतान पर ही क्यों नजर?
इसके पीछे सबसे बड़ी वजह UPI के जरिए होने वाले बड़े कारोबारी लेनदेन हैं।
वित्त वर्ष 2025-26 में दुकानदारों और कारोबारियों को UPI के जरिए करीब ₹198 लाख करोड़ का भुगतान हुआ। खास बात यह है कि ₹2,000 से अधिक के लेनदेन संख्या में केवल 4 प्रतिशत थे, लेकिन इनका कुल मूल्य करीब ₹131 लाख करोड़, यानी पूरे भुगतान मूल्य का लगभग 66 प्रतिशत था।
यही वजह है कि सरकार ने बड़े मूल्य वाले UPI लेनदेन को शुल्क व्यवस्था के दायरे में लाने का रास्ता साफ किया है।
MDR आखिर है क्या?
MDR यानी Merchant Discount Rate। आसान शब्दों में कहें तो डिजिटल भुगतान स्वीकार करने की सुविधा के बदले कारोबारी से लिया जाने वाला शुल्क MDR कहलाता है।
यह कोई नया विचार नहीं है। कार्ड से भुगतान स्वीकार करने वाले कारोबारियों के लिए इस तरह का शुल्क पहले से मौजूद है।
क्या दुकानदार यह पैसा ग्राहक से ले सकता है?
सीधे तौर पर MDR दुकानदार या कारोबारी से जुड़ा शुल्क है। यानी भुगतान स्वीकार करने की लागत कारोबारी की होगी।
हालांकि यहां एक बड़ा सवाल भी है—अगर कारोबारी की लागत बढ़ती है तो क्या वह इसका बोझ सामान या सेवा की कीमत बढ़ाकर ग्राहक पर डालेगा?
इसका जवाब अभी बाजार की स्थिति और आगे बनने वाले नियमों पर निर्भर करेगा। सरकार ने बैंकों को सलाह दी है कि MDR का शुल्क ग्राहकों से न वसूला जाए।
छोटे दुकानदारों को बड़ी राहत
सरकार ने छोटे कारोबारियों को भी इस व्यवस्था में राहत दी है। हर महीने ₹1 लाख तक UPI भुगतान प्राप्त करने वाले छोटे दुकानदारों के लेनदेन पर कोई शुल्क नहीं लगेगा।
इसके अलावा UPI ऐप उपलब्ध कराने वाली कंपनियों को किसी तरह की प्लेटफॉर्म फीस या छिपे हुए शुल्क लगाने की अनुमति नहीं होगी।
यानी सरकार का फोकस मुख्य रूप से बड़े मूल्य वाले कारोबारी भुगतान पर है, न कि छोटी दुकानों और रोजमर्रा के लेनदेन पर।
सरकार ने क्यों बदला नियम?
सरकार का तर्क है कि UPI का इस्तेमाल जिस तेजी से बढ़ा है, उसे सुरक्षित और मजबूत बनाए रखने के लिए लगातार निवेश की जरूरत है।
साइबर फ्रॉड से सुरक्षा, तकनीक को अपग्रेड करना, भुगतान व्यवस्था को मजबूत बनाना और बढ़ते डिजिटल ट्रांजेक्शन का दबाव संभालना—इन सभी पर लगातार खर्च होता है। कानून में बदलाव को सरकार ने इन्हीं दीर्घकालीन जरूरतों से जोड़ा है।
UPI को मुफ्त रखने के लिए पहले भी मिली थी प्रोत्साहन राशि
सरकार ने UPI को बढ़ावा देने और इसे ग्राहकों के लिए मुफ्त बनाए रखने के उद्देश्य से वित्त वर्ष 2021-22 से प्रोत्साहन योजना शुरू की थी।
इसके तहत छोटे दुकानदारों को किए जाने वाले ₹2,000 तक के UPI भुगतान पर 0.15 प्रतिशत तक इंसेंटिव दिया जाता था। वर्ष 2024-25 तक इस योजना के तहत करीब ₹8,276 करोड़ का इंसेंटिव दिया जा चुका था।
जून 2026 तक देश में करीब 55.5 करोड़ UPI यूजर हो चुके थे। इससे अंदाजा लगाया जा सकता है कि UPI भारतीयों की रोजमर्रा की जिंदगी का कितना बड़ा हिस्सा बन चुका है।
विपक्ष ने उठाए सवाल
UPI शुल्क को लेकर विपक्ष ने सरकार पर निशाना साधा है।
कांग्रेस नेता राहुल गांधी ने आरोप लगाया कि सरकार ने चुपचाप UPI पर शुल्क लगाने का रास्ता खोल दिया है। उनका सवाल है कि यदि दुकानदार पर शुल्क लगाया जाएगा तो आखिरकार उसका बोझ किस पर पड़ेगा।
कांग्रेस अध्यक्ष मल्लिकार्जुन खड़गे ने भी सरकार पर हमला बोलते हुए कहा कि महंगाई के बीच आम आदमी की जेब पहले ही दबाव में है और डिजिटल भुगतान पर शुल्क का रास्ता खोलना जनता के लिए अतिरिक्त बोझ बन सकता है।
UPI इतना आसान कैसे है?
UPI यानी Unified Payments Interface ने पैसे भेजने का तरीका बेहद आसान बना दिया है।
इसके लिए बैंक खाते को UPI ऐप से जोड़कर एक UPI ID बनाई जाती है। इसके बाद भुगतान करने के लिए बैंक खाता नंबर, IFSC कोड या बैंक की दूसरी जानकारी बार-बार बताने की जरूरत नहीं पड़ती।
मोबाइल नंबर, UPI ID या QR कोड के जरिए कुछ ही सेकंड में भुगतान किया जा सकता है।
यही सुविधा केवल पैसे भेजने तक सीमित नहीं है। बिजली-पानी जैसे यूटिलिटी बिल, ऑनलाइन खरीदारी, दुकानों पर भुगतान और कई अन्य सेवाएं भी UPI के जरिए की जा सकती हैं।
एक नजर में
₹2,000 तक UPI भुगतान: कोई शुल्क नहीं
₹2,000 से अधिक: 0.4% तक शुल्क की व्यवस्था
अधिकतम शुल्क: ₹300 प्रति लेनदेन
शुल्क किससे: कारोबारी/मर्चेंट से
छोटे दुकानदार: हर महीने ₹1 लाख तक प्राप्ति पर शुल्क नहीं
ग्राहक से अलग UPI फीस: नहीं
भारत में कितना बड़ा है UPI का नेटवर्क?
UPI अब भारत के डिजिटल भुगतान का सबसे बड़ा माध्यम बन चुका है। जुलाई 2026 तक 741 बैंक UPI नेटवर्क से जुड़े थे।
सिर्फ जुलाई 2026 में करीब 2,366 करोड़ UPI लेनदेन हुए, जिनकी कुल रकम लगभग ₹29.88 लाख करोड़ रही।
वित्त वर्ष 2025-26 में देश के कुल डिजिटल भुगतान में UPI की हिस्सेदारी करीब 84 प्रतिशत रही।
यानी चाय की छोटी दुकान से लेकर ऑनलाइन शॉपिंग और लाखों रुपये के कारोबारी भुगतान तक—UPI अब भारतीयों की डिजिटल जिंदगी की रीढ़ बन चुका है।
सबसे बड़ा सवाल यही है: शुल्क भले ही अभी कारोबारी से लिया जाए, लेकिन आने वाले समय में क्या इसका असर वस्तुओं और सेवाओं की कीमत पर दिखाई देगा? यही इस नई व्यवस्था का सबसे अहम पहलू होगा।